Beschwerdemanagement-Controlling: Drei Blickwinkel auf einen Prozess
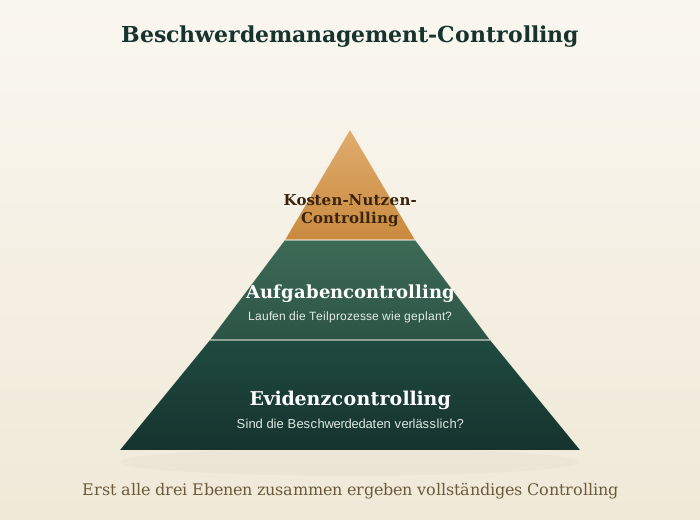
Wer "Controlling" hört, denkt meist zuerst an Kosten und Nutzen, an eine Tabelle mit Ausgaben auf der einen und Ersparnissen auf der anderen Seite. Beim Beschwerdemanagement-Controlling greift das deutlich zu kurz. Im Prozessmodell von Stauss und Seidel umfasst dieser Teilprozess drei unterschiedliche Blickwinkel, die zusammen erst ein vollständiges Bild ergeben: Evidenzcontrolling, Aufgabencontrolling und Kosten-Nutzen-Controlling.
Evidenzcontrolling: Stimmen die Daten überhaupt?
Bevor man irgendetwas mit Beschwerdedaten anfängt, muss man wissen, wie verlässlich sie überhaupt sind. Genau darum geht es beim Evidenzcontrolling, der Frage, ob die vorliegenden Beschwerdezahlen ein einigermaßen verzerrungsfreies Bild liefern oder ob bestimmte Kundengruppen systematisch unterrepräsentiert sind. Diesem Aspekt habe ich bereits einen eigenen Beitrag gewidmet, den Beitrag zum Eisberg-Phänomen, denn genau darum geht es hier: Die eingehenden Beschwerden sind immer nur die sichtbare Spitze, und Evidenzcontrolling prüft, wie groß und wie verzerrt der unsichtbare Teil vermutlich ist.
Von den drei Blickwinkeln ist dieser der grundlegendste, und das im wörtlichen Sinn: Er bildet das Fundament, auf dem die beiden anderen erst aufbauen können. Ein verbreiteter Fehler in der Praxis ist, direkt mit Kosten-Nutzen-Rechnungen oder Prozessprüfungen zu beginnen und die Datenbasis dabei stillschweigend als gegeben hinzunehmen. Ist diese Basis aber verzerrt, etwa weil ältere oder weniger textgewandte Kundengruppen sich seltener melden, führen alle nachgelagerten Auswertungen zu Schlussfolgerungen, die zwar in sich stimmig wirken, aber auf einer schiefen Grundlage stehen. Evidenzcontrolling verdient deshalb besondere Aufmerksamkeit, nicht weil es dringlicher wäre als die anderen beiden Blickwinkel, sondern weil ohne es die gesamte übrige Controlling-Arbeit auf unsicherem Boden steht.
Aufgabencontrolling: Wird das Beschwerdemanagement selbst richtig gemacht?
Der zweite Blickwinkel prüft nicht die Beschwerden selbst, sondern die eigene Arbeit daran. Aufgabencontrolling fragt, ob die vorangegangenen Teilprozesse, Stimulierung, Annahme, Bearbeitung, Reaktion und Auswertung, tatsächlich so ablaufen, wie sie sollen. Bei der Schrippe hieße das konkret: Wird jede Reklamation innerhalb eines festgelegten Zeitrahmens gelöst? Wird die Information tatsächlich an die Backstube weitergegeben, wenn das versprochen wurde, oder bleibt das eine leere Ankündigung an der Theke? Werden alle Fälle überhaupt vollständig erfasst, oder verschwinden mündliche Beschwerden ohne jede Dokumentation?
Aufgabencontrolling ist damit eine Art Qualitätssicherung des Beschwerdemanagements selbst. Ohne diesen Blickwinkel könnten alle anderen Teilprozesse auf dem Papier gut aussehen, während sie in der täglichen Praxis kaum oder inkonsequent umgesetzt werden.
Kosten-Nutzen-Controlling: Lohnt sich der Aufwand?
Erst der dritte Blickwinkel ist das klassische Controlling im engeren Sinn, die Gegenüberstellung von Kosten und Nutzen. Was kostet es, jede unzufriedene Schrippen-Kundschaft mit einem kostenlosen Ersatz und einer freundlichen Geste zufriedenzustellen, gegenüber den Kosten, die durch abgewanderte Kundschaft und schlechte Weiterempfehlungen entstehen würden, wenn Beschwerden ignoriert werden? Der bereits erwähnte Recovery-Effekt, wonach gut gelöste Beschwerden sogar zu stärkerer Kundenbindung führen können als ein beschwerdefreier Verlauf, ist hier ein zentrales Argument, lässt sich aber nur schwer in exakten Zahlen fassen.
Kosten-Nutzen-Controlling bewegt sich deshalb häufig zwischen harten Zahlen, etwa den direkten Kosten für Ersatzware und Bearbeitungszeit, und weicheren Schätzungen, etwa dem Wert einer vermiedenen negativen Bewertung im Netz. Genau diese Mischung macht es zum anspruchsvollsten der drei Blickwinkel, aber auch zu dem, der am Ende zeigt, ob sich der gesamte Aufwand für ein funktionierendes Beschwerdemanagement überhaupt rechnet.
Warum alle drei zusammengehören
Die drei Blickwinkel ergänzen sich, weil jeder für sich allein ein unvollständiges Bild liefert. Gutes Kosten-Nutzen-Controlling ist wertlos, wenn die zugrundeliegenden Beschwerdedaten durch schlechtes Evidenzcontrolling verzerrt sind. Und selbst verlässliche, unverzerrte Daten nützen wenig, wenn das Aufgabencontrolling zeigt, dass die eigentliche Bearbeitung ohnehin nicht nach Plan läuft. Erst im Zusammenspiel aller drei Perspektiven wird aus Controlling mehr als eine reine Kostenrechnung.
Fazit
Beschwerdemanagement-Controlling ist kein einzelner Kennzahlenbericht, sondern ein Dreiklang aus der Prüfung der Datenqualität, der Prüfung der eigenen Prozesse und der klassischen Kosten-Nutzen-Abwägung. Besondere Aufmerksamkeit verdient dabei das Evidenzcontrolling, denn es bildet die Grundlage, auf der die beiden anderen Blickwinkel erst verlässlich aufbauen können. Wer nur eine dieser drei Perspektiven im Blick hat, sieht immer nur einen Teil des Bildes, ob bei der Schrippe an der Bäckertheke oder bei deutlich größeren Beschwerdevolumen in komplexeren Organisationen.
Ein Thema, das Sie beschäftigt?
Schreiben Sie mir, Anregungen aus der Praxis greife ich gern auf.